
CreditGo - Microcréditos
- Valoración
- 4,7
- Descargas
- 10.00K
- Clasificación por edades
- PEGI 3
CreditGo - Microcréditos - Capturas de pantalla
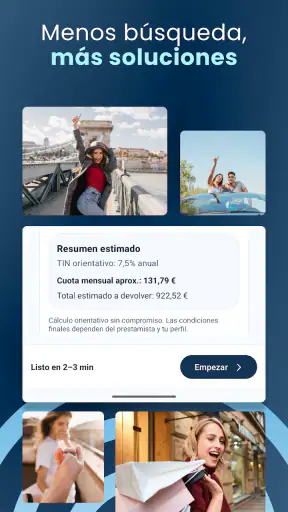
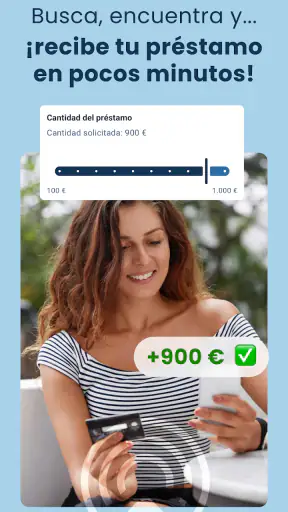
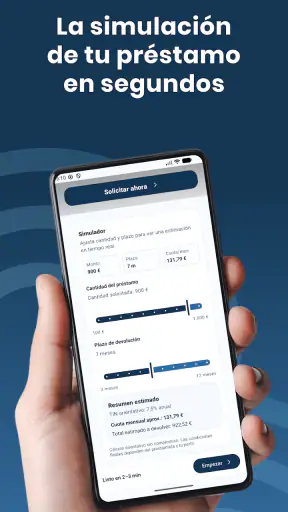
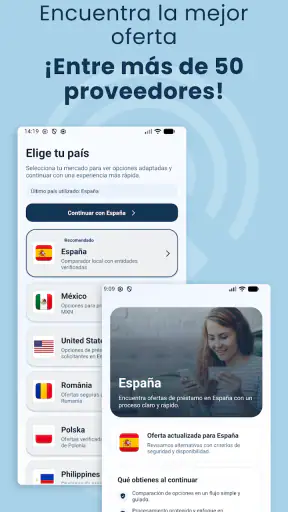
CreditGo - Microcréditos - Descripción
- Nombre de la app
- CreditGo - Microcréditos
- Nombre del paquete
- com.tip4tap.creditgo
- Desarrollador
- Tip4Tap
- Categoría
- Finanzas
- Última actualización
- 10 may 2026
- Versión
- 1.0.23
Análisis de TrendiApps
Cuando una necesidad económica aparece en casa, el problema no siempre es encontrar una cifra: también importa quién solicita el dinero, desde qué dispositivo se hace la gestión y cómo se organiza después el pago. En ese contexto probé CreditGo - Microcréditos, una aplicación de finanzas de Tip4Tap orientada a pedir microcréditos y préstamos online. Mi impresión general es que busca reducir los pasos iniciales y llevar la solicitud a la cuenta del usuario con rapidez, pero conviene usarla con límites muy claros, especialmente si el teléfono se comparte entre varias personas.
La aplicación es gratuita y está clasificada para público PEGI 3, algo que describe su disponibilidad general, no una recomendación para que un menor gestione crédito. Un préstamo sigue siendo una decisión financiera de adulto, con consecuencias que deben entenderse antes de aceptar cualquier operación. Esa diferencia entre la clasificación de la app y la responsabilidad real del producto es, para mí, uno de los primeros puntos que conviene tener presente.
Cómo encaja en una situación económica compartida
Imaginemos una casa en la que una persona necesita cubrir un gasto imprevisto y el móvil familiar es el dispositivo más accesible. La tentación sería abrir la aplicación, completar los datos y dejar el teléfono a otra persona para que ayude. Yo no lo haría sin separar claramente quién está realizando la solicitud y quién solo está prestando apoyo. En una herramienta financiera, compartir pantalla o dispositivo puede facilitar la coordinación, pero también puede mezclar identidades, conversaciones y decisiones.
CreditGo tiene sentido para quien busca una vía digital y directa para explorar un microcrédito sin desplazarse. La propuesta está pensada para llevar el proceso al entorno online y hacerlo comprensible desde el teléfono. En mi experiencia con este tipo de aplicaciones, la ventaja principal no está solo en la velocidad, sino en poder revisar la solicitud en un momento tranquilo, comparar lo que se va a devolver con el presupuesto del hogar y decidir sin presión presencial.
En un uso doméstico, la aplicación puede servir como punto de partida para una conversación, no como sustituto de ella. Si una pareja comparte gastos, por ejemplo, una persona puede iniciar la consulta y después explicar a la otra cuánto necesita, para qué y cómo piensa devolverlo. La parte importante es que la cuenta, los datos y la aceptación final pertenezcan a la persona responsable. La rapidez de una solicitud no debe convertirse en rapidez para endeudarse.
También veo un caso razonable en alguien que vive solo y necesita resolver una urgencia desde su propio teléfono. Ahí la experiencia puede ser más limpia: una única persona controla el acceso, revisa la información y conserva el contexto de la operación. Aun así, yo anotaría las condiciones de devolución antes de confirmar y evitaría tomar una decisión mientras estoy preocupado, cansado o con prisa.
Un primer contacto sencillo, pero no necesariamente una decisión sencilla
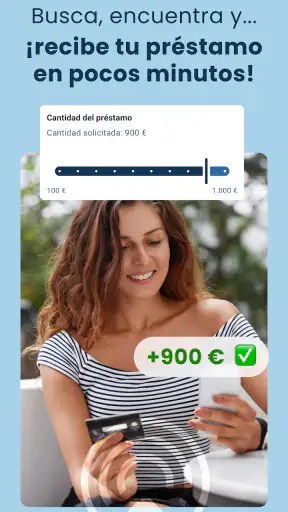
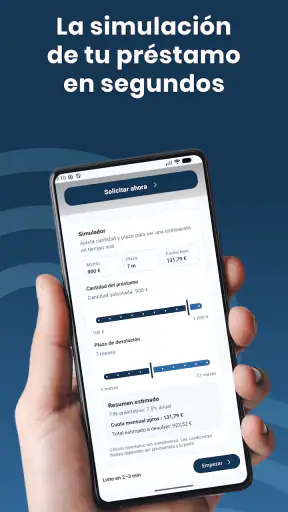
El resumen de la aplicación promete recibir microcréditos y préstamos online de forma simple y en minutos en la cuenta. Esa promesa explica bien su atractivo, aunque no debe interpretarse como una aprobación automática ni como garantía de que cada solicitud tendrá el mismo resultado. La sencillez del recorrido puede reducir fricción técnica, pero no elimina la necesidad de leer cada condición que aparezca durante el proceso.
Artículos que podrían interesarte
Zoom Workplace merece un sitio fijo en tu móvil
Clash Royale: el elixir convierte cada jugada en una apuesta
Google Fotos bajo presión: cuando no queda claro qué se ha guardado
Happy Color convierte las esperas en pausas que sí apetecen
Pasarte a BeSoccer sin perder tus rutinas de fútbol
Traffic Rider: La Adrenalina de las Carreras en tu Móvil
Mi consejo práctico es entrar con una cantidad definida y un motivo concreto. No abriría la aplicación para “ver cuánto puedo conseguir” si no tengo una necesidad real, porque ese enfoque convierte una herramienta de emergencia en una invitación a gastar. Antes de empezar, prepararía un presupuesto muy básico: ingresos disponibles, gastos fijos, deuda ya existente y cantidad que quedaría libre para devolver el préstamo.
Ese pequeño cálculo es especialmente útil en un hogar compartido. A veces quien pide el dinero no es quien administra la cuenta común, y una cuota que parece asumible individualmente puede afectar a compras, facturas o ahorros familiares. CreditGo puede facilitar la solicitud, pero la coordinación financiera sigue dependiendo de las personas, no de la interfaz.
Configuración, límites y uso desde un dispositivo compartido
La versión actual de la aplicación es la 1.0.23 y funciona desde Android 7.0. Para mí, esto amplía bastante la posibilidad de usarla en teléfonos que no son recientes, algo relevante en hogares donde varios miembros aprovechan el mismo dispositivo. Sin embargo, que un teléfono pueda ejecutar la app no significa que sea conveniente dejar una sesión financiera abierta o permitir que cualquiera acceda a ella.
Si el móvil se comparte, establecería una regla sencilla: la persona titular inicia y termina su propia gestión, y nadie más introduce datos personales “para ayudar” salvo que el titular esté presente y revise cada campo. No guardaría capturas de pantalla con información sensible en una galería común y comprobaría que la aplicación queda cerrada cuando termine. Son hábitos básicos, pero en finanzas los pequeños descuidos pueden tener más impacto que en una aplicación de entretenimiento.
También separaría el apoyo técnico del control de la cuenta. Un familiar puede ayudar a leer una pantalla, explicar un término o comprobar que la conexión funciona. Otra cosa distinta es que complete una solicitud sin que el titular entienda lo que está aceptando. Esa frontera es importante cuando hay diferencias de edad, confianza o experiencia digital dentro de la casa.
La gratuidad de CreditGo se refiere a que descargar la aplicación no exige pagar por ella. No la interpretaría como una operación de crédito sin coste. En cualquier préstamo, el usuario debe revisar el importe total, los plazos, las comisiones y las consecuencias de retrasarse, siempre que esos datos aparezcan durante la contratación. Si una pantalla no se entiende, yo pausaría el proceso y buscaría una explicación antes de continuar.
Este es uno de los puntos donde una alternativa tradicional puede ser mejor. Un banco con el que ya trabajo puede ofrecerme una visión más integrada de mis movimientos y productos, mientras que una aplicación de microcréditos resulta más enfocada a una necesidad puntual. La elección depende de si necesito rapidez y simplicidad inicial o una relación financiera más amplia, con herramientas habituales de planificación y seguimiento.
Cómo organizar la solicitud sin perder el control
En una casa con varias personas, recomiendo acordar tres cosas antes de tocar el botón de solicitud. Primero, quién será el titular. Segundo, qué gasto concreto se quiere cubrir. Tercero, qué ingreso se utilizará para devolverlo. Parece una preparación demasiado formal para una app móvil, pero evita que el préstamo se convierta en una responsabilidad difusa que todos conocen y nadie administra.
Un método que me parece útil es escribir el objetivo en una nota privada antes de abrir CreditGo: “reparación urgente”, “factura concreta” o “compra necesaria”. Si después la cantidad solicitada crece para incluir gastos secundarios, esa diferencia obliga a detenerse y reconsiderar. Esta técnica no es una función de la aplicación; es una forma de usarla con más criterio y de no confundir disponibilidad con capacidad de pago.
Otra precaución consiste en no entregar el teléfono desbloqueado después de iniciar el proceso. En un dispositivo familiar, la persona que ayuda podría ver información que no necesita conocer. La confianza dentro del hogar no elimina la necesidad de respetar la privacidad financiera. De hecho, cuanto más cercana es la relación, más fácil puede ser asumir que compartir datos no importa.
Si el usuario cambia de teléfono o deja de utilizar el dispositivo común, conviene revisar qué información queda visible en notificaciones, historial o pantallas recientes. No atribuyo a CreditGo controles familiares específicos que no haya comprobado; por eso la protección debe apoyarse en las medidas generales del propio teléfono y en una conducta cuidadosa del usuario.
Coordinación entre adultos: dónde ayuda y dónde se queda corta
La aplicación puede ser útil para iniciar una conversación financiera porque concentra la gestión en el móvil y evita que la primera consulta dependa de horarios de oficina. Para una pareja, eso permite revisar juntos la necesidad desde casa. Para un adulto que ayuda a un familiar, facilita acompañar el proceso sin asumir que el préstamo debe quedar a su nombre.
Pero CreditGo no reemplaza un sistema doméstico de organización. Yo no confiaría en la memoria para recordar fechas, importes o compromisos. Después de completar una operación, anotaría la información esencial en un lugar privado y separado de las conversaciones familiares. También dejaría claro si el dinero se usará para una compra común o para una obligación individual.
La coordinación es más delicada cuando una persona tiene ingresos variables. En ese caso, no calcularía la devolución usando el mejor mes, sino un escenario prudente. Un préstamo pequeño puede parecer manejable hasta que coinciden una factura alta y una semana de ingresos bajos. La aplicación puede agilizar el acceso, pero no puede conocer por sí sola la resistencia real del presupuesto familiar.
Para mí, este es un trade-off importante frente a las alternativas bancarias. CreditGo resulta más atractivo cuando quiero explorar una solución digital de corto recorrido. Una cuenta bancaria habitual puede ser menos inmediata, pero suele encajar mejor si necesito ver todo el flujo de ingresos y gastos en el mismo lugar. Si la necesidad se repite, yo dejaría de buscar microcréditos puntuales y revisaría el presupuesto, el ahorro de emergencia o una opción de financiación más estable.
También tendría cuidado con pedir un nuevo préstamo para cubrir otro anterior. La facilidad de iniciar una solicitud puede ocultar que el problema ya no es puntual. Si la única manera de devolver una deuda es solicitar otra, CreditGo deja de ser una solución razonable para mi situación, aunque la aplicación sea cómoda de utilizar.
La confianza no sustituye la titularidad
En hogares donde una persona mayor pide ayuda a un hijo o donde una pareja se encarga de las finanzas conjuntamente, es fácil que el apoyo se convierta en control compartido. Yo mantendría una regla clara: quien figura como solicitante debe comprender el compromiso y revisar personalmente la información final. El acompañante puede traducir lenguaje técnico a palabras sencillas, pero no debería decidir por la otra persona.
Esta recomendación también vale para los dispositivos de trabajo o teléfonos que pasan de mano en mano. Una sesión financiera abierta puede confundirse con la de otro usuario. Si varias personas usan el mismo móvil, realizaría la gestión en un momento reservado, comprobaría la identidad mostrada en cada pantalla y cerraría la aplicación al terminar. No es una crítica exclusiva de CreditGo; es una condición práctica del uso financiero en equipos compartidos.
El desarrollador, Tip4Tap, presenta la aplicación dentro de la categoría de finanzas, y su enfoque es claramente más transaccional que educativo. Yo no la instalaría esperando un curso de ahorro, un planificador familiar o una herramienta completa para repartir gastos. Su valor está en el acceso digital a una solicitud, no en sustituir una hoja de presupuesto o el asesoramiento que una situación compleja pueda requerir.
Edad, responsabilidad y señales para no utilizarla
La clasificación PEGI 3 puede llamar la atención porque el producto trata sobre préstamos. La lectura correcta, desde mi punto de vista, es que la etiqueta describe la clasificación de contenido de la aplicación, no que un niño deba usarla para pedir dinero. Un menor no debería gestionar crédito por su cuenta. En una familia, los adultos deben mantener los datos financieros y las decisiones de endeudamiento fuera de su alcance.
Yo evitaría utilizar CreditGo si no puedo explicar con claridad cuánto voy a devolver y cuándo. También la dejaría de lado si estoy intentando cubrir gastos habituales con préstamos de corto plazo, si ya tengo varias obligaciones acumuladas o si la persona que me acompaña me está presionando para aceptar. En esos casos, la comodidad de la app no compensa el riesgo de tomar una decisión sin margen.
Hay otra situación en la que elegiría una alternativa: cuando necesito una cantidad mayor, un plazo más largo o una visión completa de mis finanzas. Para eso puede ser más apropiado hablar con mi banco, comparar opciones reguladas con calma o buscar orientación financiera independiente. CreditGo está mejor alineada con una necesidad concreta y acotada que con una reestructuración económica profunda.
También la evitaría si el usuario no se siente cómodo leyendo condiciones digitales. La rapidez beneficia a quien sabe detenerse y revisar; perjudica a quien pulsa aceptar para terminar cuanto antes. En un hogar con poca experiencia tecnológica, el acompañamiento debe centrarse en comprender, no en acelerar.
La aplicación tiene una valoración media de 4,7 y reúne alrededor de mil valoraciones, con más de diez mil instalaciones. Es una señal de que ha despertado interés y de que otras personas han encontrado valor en su propuesta, pero yo no usaría esa cifra como prueba de que el producto encaja en mi caso. Una valoración refleja experiencias agregadas; no sustituye la lectura de las condiciones ni el cálculo personal de la devolución.
Mi veredicto para un hogar que busca una solución puntual
Después de revisar su enfoque, considero que CreditGo - Microcréditos puede ser una opción práctica para un adulto que necesita iniciar una solicitud online desde Android y quiere hacerlo sin complicar demasiado el primer paso. La descarga es gratuita, la versión actual es 1.0.23 y su compatibilidad con Android 7.0 permite utilizarla en equipos que todavía cumplen una función cotidiana en muchos hogares.
Su mejor escenario es concreto: una persona responsable, una necesidad puntual, un dispositivo controlado y un presupuesto que permite devolver el dinero sin depender de otro préstamo. En ese contexto, la propuesta de Tip4Tap resulta directa y razonablemente fácil de encajar en una rutina digital. Yo la recomendaría como herramienta de acceso, no como respuesta automática a cualquier dificultad económica.
Su principal límite aparece cuando se comparte el teléfono o cuando la decisión afecta a toda la familia. La interfaz puede hacer que el proceso parezca sencillo, pero la coordinación, la privacidad y la responsabilidad siguen estando fuera de la aplicación. Conviene definir el titular, proteger la sesión, conversar sobre el gasto y revisar el coste total antes de aceptar nada.
Mi conclusión es favorable con una condición muy clara: CreditGo sirve mejor para resolver una urgencia delimitada que para sostener un presupuesto que ya está desequilibrado. Si la solicitud es comprensible, la devolución está prevista y el adulto titular conserva el control, puede ahorrar tiempo y facilitar el primer paso. Si hay dudas sobre la deuda, presión familiar, uso compartido sin límites o problemas recurrentes de liquidez, buscaría una alternativa más completa y pediría orientación antes de continuar.
Preguntas frecuentes sobre CreditGo - Microcréditos
¿Qué es CreditGo - Microcréditos y cómo funciona?
CreditGo - Microcréditos es una aplicación orientada a facilitar la solicitud de pequeños préstamos desde el teléfono móvil. El usuario normalmente debe registrarse, completar sus datos personales y financieros, indicar el importe que necesita y esperar una evaluación. La aprobación, el límite disponible y las condiciones dependen del perfil del solicitante y de la información proporcionada.
¿Qué requisitos se necesitan para solicitar un microcrédito en CreditGo?
Los requisitos pueden variar según el país, la normativa vigente y las políticas del proveedor del crédito. Generalmente se solicita ser mayor de edad, contar con un documento de identidad válido, proporcionar un número de teléfono y facilitar información sobre ingresos o actividad económica. Antes de aceptar, conviene revisar si la aplicación exige comprobantes adicionales, una cuenta bancaria o métodos específicos de verificación.
¿Cuánto dinero se puede pedir y cuánto tiempo hay para devolverlo?
El importe disponible y el plazo de devolución no son necesariamente iguales para todos los usuarios. Suelen depender del historial dentro de la plataforma, la capacidad de pago y el resultado de la evaluación crediticia. CreditGo debe mostrar antes de confirmar la operación el importe recibido, las fechas de pago, los intereses, las comisiones y el coste total del microcrédito.
¿CreditGo cobra intereses o comisiones adicionales?
Antes de solicitar un préstamo es fundamental comprobar el coste completo, ya que un microcrédito puede incluir intereses, comisiones de apertura, gastos de gestión, impuestos o cargos relacionados con retrasos. No conviene basarse únicamente en la cantidad que se recibe. Lee cuidadosamente la oferta, la información precontractual y las condiciones para conocer la tasa aplicable y el importe final que tendrás que devolver.
¿Es segura la aplicación CreditGo y qué ocurre con mis datos personales?
Al utilizar una aplicación financiera tendrás que compartir información sensible, por lo que es importante revisar su política de privacidad, los permisos solicitados y la identidad de la empresa que gestiona el crédito. Descarga CreditGo únicamente desde una fuente oficial, verifica que la conexión sea segura y evita proporcionar contraseñas bancarias o códigos de acceso si no están claramente justificados.
Ventajas
- Solicitud de microcrédito completamente desde el móvil.
- Proceso de registro sencillo y con pocos pasos.
- Respuesta rápida tras enviar la información requerida.
- Permite consultar las condiciones antes de confirmar.
- Interfaz clara y fácil de usar para nuevos usuarios.
Contras
- La aprobación no está garantizada para todos los solicitantes.
- Los costes totales pueden ser elevados según el plazo elegido.
- Puede requerir permisos y datos personales sensibles.
- Los importes disponibles pueden ser limitados al principio.
- Un retraso en el pago puede generar cargos adicionales.


